Domain dichttechnik.de kaufen?
Wir ziehen mit dem Projekt
dichttechnik.de um.
Sind Sie am Kauf der Domain
dichttechnik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dichttechnik.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
Ähnliche Suchbegriffe für Erfolgskonten
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
Acryl-Dichtungsmasse 310ml weißPlasto-elastischer Acryldichtstoff. Für gering belastete Dehn- und Anschlussfugen zwischen z.B. Mauerwerk, Beton und Tür- bzw. Fensterrahmen sowie gering belastete Fugen und Risse zwischen Mauerwerk, Beton, Putz und Fensterbänken, Rollladenkästen, Scheuerleisten und Fussboden, im Klima- und Lüftungsbau. Auch im Sanitärbereich. Maximale Gesamtverformung 10%. Anstrichverträglich nach DIN 52452.3,38 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
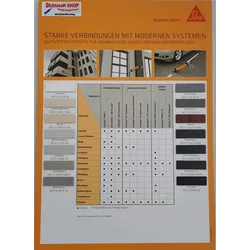
Sika Muster Farbkarte PU-STB DichtstoffeSika Farbton Karte, Farbmuster für Sikaflex PU-STP Dichtstoffe zB. Sikaflex Construction, Sikaflex Pro 1, Sikaflex Pro 3, Sikaflex Pro 3SL,Sikaflex 11FC,Sikaflex AT Connetion usw.. Sie leihen den Farbkarte nur aus, 40 Euro sind Pfand, wenn die Farbkarte unbeschädigt zurückkommt werden diese gutgeschrieben.40,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
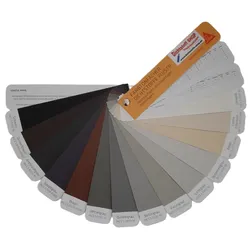
Sika Muster Farbfächer PU-STP DichtstoffeSika Farbfächer, Farbmuster für Sikaflex PU-STP Dichtstoffe zB. Sikaflex Construction, Sikaflex Pro 1, Sikaflex Pro 3, Sikaflex Pro 3SL,Sikaflex 11FC,Sikaflex AT Connetion usw.. Sie leihen den Farbfächer nur aus, 40 Euro sind Pfand, wenn der Farbfächer unbeschädigt zurückkommt werden diese gutgeschrieben.40,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
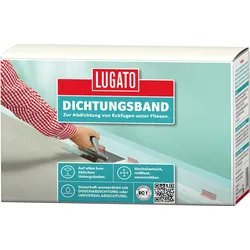
Lugato Dichtungsband Abdichtungsband Abdichtung Bad Balkon Dichtband 50 mLugato Dichtungsband 50 m Für die wasserdichte und flexible Abdichtung von Eckfugen in Dusche und Bad, auf Balkon und Terrasse. Produktleistung - Mehrlagiges Abdichtungsband für den festen Einbau in Eckfugen - Wasserdicht, elastisch, reißfest, unverrottbar - Überbrückt Bewegungen und Risse im Baukörper und bildet mit den genannten LUGATO Produkten eine wasserdichte Wanne Wichtig: Zur Abdichtung von Rohrdurchführungen DICHTUNGSMANSCHETTE verwenden oder das DICHTUNGSBAND mittig sternförmig entsprechend dem Rohrdurchmesser einschneiden. Das DICHTUNGSBAND muss das Rohr stramm umschließen. Anwendungen Zum festen Einbau in Eckfugen von Duschen, Bädern, Waschküchen, gewerblichen Nassräumen, Balkonen, Terrassen vor dem Kleben von Fliesen. In Verbindung mit den LUGATO Produkten 1. DUSCHABDICHTUNG plus SICHERHEITSKLEBER FLEXIBEL oder SICHERHEITSKLEBER FLEXIBEL PLUS, SICHERHEITSKLEBER SCHNELL + FLEXIBEL, GROSSE KLASSE Großformat-Kleber. 2. UNIVERSAL-ABDICHTUNG plus SICHERHEITSKLEBER FLEXIBEL oder SICHERHEITSKLEBER FLEXIBEL PLUS, SICHERHEITSKLEBER SCHNELL + FLEXIBEL, GROSSE KLASSE Großformat-Kleber. Verarbeitung In den Eckfugen DICHTUNGSBAND in die frische erste Schicht DUSCHABDICHTUNG einbetten DICHTUNGSBAND auch in die senkrechte Eckfuge einbetten Produktdaten Verbrauch ca. 10 m pro Dusche Abmessung 12 cm breit Lagerfähigkeit unbegrenzt132,59 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Acryl-Dichtungsmasse 310ml weißPlasto-elastischer Acryldichtstoff. Für gering belastete Dehn- und Anschlussfugen zwischen z.B. Mauerwerk, Beton und Tür- bzw. Fensterrahmen sowie gering belastete Fugen und Risse zwischen Mauerwerk, Beton, Putz und Fensterbänken, Rollladenkästen, Scheuerleisten und Fussboden, im Klima- und Lüftungsbau. Auch im Sanitärbereich. Maximale Gesamtverformung 10%. Anstrichverträglich nach DIN 52452.3,38 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
Ähnliche Suchbegriffe für Erfolgskonten
-
Sika Muster Farbkarte PU-STB DichtstoffeSika Farbton Karte, Farbmuster für Sikaflex PU-STP Dichtstoffe zB. Sikaflex Construction, Sikaflex Pro 1, Sikaflex Pro 3, Sikaflex Pro 3SL,Sikaflex 11FC,Sikaflex AT Connetion usw.. Sie leihen den Farbkarte nur aus, 40 Euro sind Pfand, wenn die Farbkarte unbeschädigt zurückkommt werden diese gutgeschrieben.40,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sika Muster Farbfächer PU-STP DichtstoffeSika Farbfächer, Farbmuster für Sikaflex PU-STP Dichtstoffe zB. Sikaflex Construction, Sikaflex Pro 1, Sikaflex Pro 3, Sikaflex Pro 3SL,Sikaflex 11FC,Sikaflex AT Connetion usw.. Sie leihen den Farbfächer nur aus, 40 Euro sind Pfand, wenn der Farbfächer unbeschädigt zurückkommt werden diese gutgeschrieben.40,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.